2023全球电信品牌价值50强与电信基础设施品牌价值10强 基础电信业务的竞争新格局
引言
2023年,全球电信行业在5G规模化部署、光纤网络加速渗透和数字化转型需求的共同推动下,品牌价值格局持续演变。Brand Finance等权威机构发布的全球电信品牌价值50强与电信基础设施品牌价值10强榜单,清晰勾勒出基础电信业务领域强者恒强、新势力崛起的竞争态势。本文基于这两份榜单,解析全球电信品牌的价值分布特征,并重点探讨基础电信业务所面临的机遇与挑战。
一、全球电信品牌价值50强:头部格局与区域特征
从2023年全球电信品牌价值50强来看,头部品牌依然由美国、中国和欧洲运营商主导。威瑞森(Verizon)、AT&T、德国电信、中国移动、日本NTT等企业稳居前列,品牌价值规模均在数百亿美元级别。这些运营商的共同特征在于:拥有庞大的用户基础、持续的网络资本开支能力,以及在融合套餐、企业服务和内容生态上的多元化布局。
区域分布上,美国运营商凭借高ARPU(每用户平均收入)市场和成熟的资本市场估值保持领先;中国运营商受益于超大规模用户市场和5G网络建设红利,品牌价值保持稳健;欧洲运营商则受制于市场碎片化和价格竞争,品牌增速相对温和。值得关注的是,部分新兴市场运营商(如印度Reliance Jio、非洲MTN)凭借用户快速增长和数字化服务扩张,排名持续攀升。
二、电信基础设施品牌价值10强:设备商的价值分化
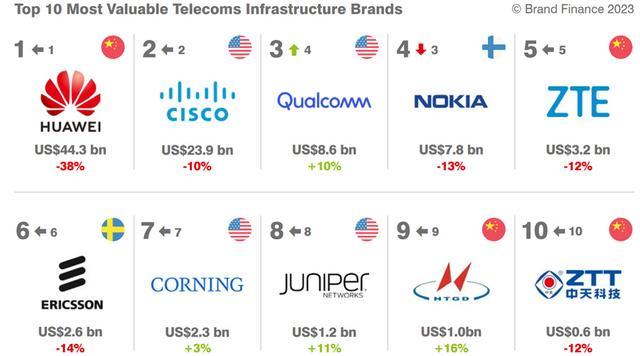
与运营商品牌榜不同,电信基础设施品牌价值10强聚焦于网络设备与解决方案供应商。2023年榜单中,华为、思科、诺基亚、爱立信、中兴通讯、高通等企业占据主导地位。基础设施品牌的价值驱动力主要来自技术专利储备、5G/光网络产品竞争力、运营商资本开支周期以及地缘政治因素。
其中,华为尽管面临外部环境压力,仍凭借在5G、光传输和云网领域的深厚积累保持品牌价值高位;思科依托企业网络和网络安全业务稳住基本盘;诺基亚与爱立信则受益于欧美5G部署和Open RAN趋势。整体来看,基础设施品牌的价值集中度高于运营商榜单,头部企业与追随者之间的差距更为明显,技术迭代速度和供应链韧性成为品牌价值的关键变量。
三、基础电信业务的品牌价值逻辑
基础电信业务(语音、数据接入、专线、带宽批发等)仍是运营商品牌价值的压舱石。其品牌价值贡献主要体现在三方面:一是网络覆盖与质量构成的信任资产,二是规模效应带来的成本优势和定价能力,三是基础业务作为数字化服务入口的导流价值。单纯依赖连接性收入已难以支撑品牌价值的持续增长——全球范围内,基础电信业务面临增速放缓、价格战和替代性技术(如卫星互联网、Wi-Fi 6/7)的挤压。
因此,头部运营商正将基础业务与云计算、物联网、行业解决方案深度绑定,通过“连接+算力+服务”的模式提升品牌溢价。基础设施品牌则通过能效优化、网络自动化和开放架构,帮助运营商降低基础业务的运维成本,间接塑造自身品牌价值。
四、趋势展望与启示
电信品牌价值的竞争将围绕三条主线展开:第一,5G-A和6G预研带来的技术话语权争夺,基础设施品牌将率先受益;第二,基础电信业务向“泛在连接”演进,卫星与地面网络融合可能重塑品牌格局;第三,ESG(环境、社会和治理)表现日益成为品牌估值的重要维度,网络能耗和数字包容性将影响运营商与设备商的长期品牌资产。
对基础电信业务而言,守住网络质量与安全底线是品牌根基,而通过数字化服务和生态合作提升用户黏性,则是品牌增值的关键路径。2023年的两份榜单提示我们:电信行业的品牌价值正从“规模连接”向“智能连接”迁移,唯有技术与商业模式同步进化,方能在下一轮竞争中占据有利位置。
如若转载,请注明出处:http://www.lrdgswi.com/product/11.html
更新时间:2026-11-01 18:37:33