中国广电入局基础电信业务 易进难破的竞争困局
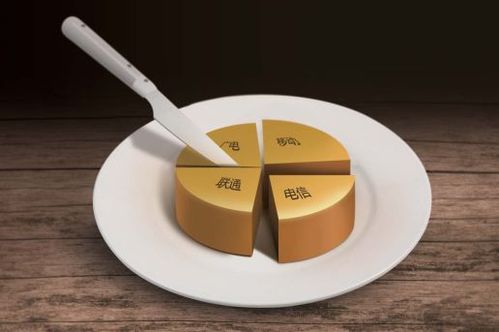
随着中国广播电视网络集团有限公司(中国广电)获得5G牌照并正式放号运营,我国基础电信业务市场正式形成“中国移动、中国电信、中国联通、中国广电”四家运营商的竞争格局。作为第四家入局者,中国广电虽然手握牌照与频谱资源,却在市场破局方面面临重重挑战。本文将从入局之“易”与破局之“难”两个维度展开分析。
一、入局之易:政策红利与资源禀赋
中国广电的入局具备明显的先天优势。其一,政策层面给予强力支撑。作为落实“全国一网”整合和广电5G建设的重要举措,中国广电获得了工信部颁发的5G商用牌照,并获批使用700MHz黄金频段。该频段具有覆盖广、穿透力强、组网成本低等特性,尤其适合农村及偏远地区的网络覆盖。其二,内容与网络协同潜力巨大。广电系统拥有丰富的内容制播资源,4K/8K超高清视频、直播频道等业务可与5G网络深度融合,形成“内容+网络”的差异化服务能力。其三,用户基础初步具备。依托有线电视网络,中国广电积累了稳定的家庭用户群体,为融合业务推广提供了入口。由此观之,中国广电跨越了极高的牌照与资源门槛,入局之路相对顺畅。
二、破局之难:市场格局固化与运营短板
尽管入局容易,但要在高度饱和的基础电信市场中打开局面,中国广电面临的困难不容低估。
第一,市场竞争格局高度固化。中国移动、中国电信、中国联通三家运营商经过多年竞争,已形成稳定的用户分布与品牌认知,合计占据移动用户市场绝大部分份额。中国广电作为后进入者,在用户规模、渠道网点、品牌信任度等方面均处于明显劣势。仅靠低价策略难以持续获客,且容易陷入价格战泥潭。
第二,网络建设与运维经验不足。基础电信业务是典型的资本与技术密集型产业,需要持续的网络投资、精细化的运维体系和成熟的服务保障能力。中国广电在移动通信网络建设方面起步较晚,700MHz频段虽覆盖成本低,但容量有限,需与中频段协同组网。其核心网、承载网、业务支撑系统等均需从头搭建或租用,运营经验积累尚需时日。
第三,人才与管理机制短板突出。传统广电系统在市场竞争意识、激励机制、客户服务流程等方面与电信运营商存在差距。融合业务流程尚未完全理顺,跨行业管理难度较大。
第四,融合业务落地存在障碍。“有线+5G”融合产品看似具有差异化优势,但在实际推广中面临定价策略、终端适配、用户认知等多重制约。如何将内容优势转化为用户黏性,仍需商业模式上的深度打磨。
三、破局路径:差异化定位与生态协同
面对上述困局,中国广电应当摒弃全面规模竞争思维,转而采取差异化聚焦策略。一是深耕垂直行业市场,聚焦智慧广电、工业互联网、应急广播、文旅医疗等细分领域,提供定制化解决方案。二是强化内容与网络融合创新,围绕超高清视频、云游戏、VR/AR等场景打造特色应用,形成与其他三家运营商的明显区隔。三是借力合作降低运营成本,通过与中国移动的700MHz网络共建共享、渠道代理合作等方式,弥补自身网络与渠道短板。四是加快体制机制改革,引入市场化人才与激励机制,提升服务效率和用户体验。
中国广电作为第四家基础电信业务运营商,入场门槛虽已跨越,但真正的考验在于如何在存量竞争市场中找到可持续的生存与发展空间。入局容易破局难,其成败不仅取决于技术网络建设,更取决于战略定位的精准性、运营能力的提升速度以及生态协同的落地成效。基础电信业务市场或将迎来新一轮格局调整,而中国广电的破局之路,仍有待时间检验。
如若转载,请注明出处:http://www.lrdgswi.com/product/40.html
更新时间:2026-11-01 16:36:25