电信憋大招 赶超移动只是小目标,基础电信业务才是决胜局
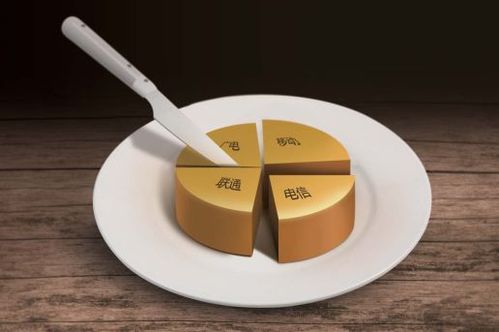
在中国通信行业的竞争格局中,中国移动长期稳坐头把交椅,无论是在用户规模、营业收入还是利润水平上,都显著领先于中国电信和中国联通。近年来中国电信的一系列动作频频引发业界关注:从5G共建共享到云网融合战略,从千兆光网提速到卫星通信布局,电信似乎正在“憋大招”。外界普遍将此解读为“赶超移动”,但若深入分析其战略脉络便会发现,赶超移动或许只是阶段性小目标,真正的大棋局在于基础电信业务的价值重塑与能力重构。
一、基础电信业务:从“管道”到“数字底座”
长期以来,基础电信业务被视作低附加值的“管道”生意——语音、短信、宽带接入,增长天花板清晰可见。但中国电信近年的布局表明,其对基础业务的理解正在发生根本性转变。
一方面,电信持续加码千兆光网建设。截至2024年,中国电信千兆宽带用户渗透率行业领先,并通过“千兆城市”建设推动固网体验升级。这并非简单的速率竞赛,而是为智慧家庭、云电脑、超高清视频等应用场景铺设“信息高速公路”。另一方面,在5G网络建设中,电信与联通创新性地采用共建共享模式,以更低的成本实现了规模化的5G覆盖,尤其在乡镇及农村地区形成差异化优势。
更值得关注的是,电信将基础网络与天翼云深度绑定,提出“云网融合”战略。基础电信业务不再只是“卖带宽”,而是成为云服务的入口和算力网络的承载。2023年以来,天翼云收入持续高速增长,已成为全球最大的运营商云。基础设施与云服务的协同效应,正在重新定义基础电信业务的商业价值。
二、赶超移动?阶段性指标正在缩小
从部分关键指标看,中国电信与移动的差距的确在收窄。移动用户方面,电信的5G套餐用户渗透率已超过移动;宽带用户数稳中有升,且ARPU值(每用户平均收入)保持相对坚挺;在政企市场,电信凭借云网融合优势拿下了大量政务云、行业云项目,产业数字化收入增速领先行业。
若仅以“赶超移动”为战略目标,难免低估了电信的野心。移动在个人市场的基本盘依然稳固,其收入和利润规模仍是电信难以短期撼动的。电信的真正策略,并非在移动擅长的领域正面硬拼,而是通过基础电信业务的能力升级,开辟新的价值空间——让“管道”更智能、更融合、更具黏性。
三、卫星通信与应急保障:基础业务的战略纵深
2023年以来,中国电信在卫星通信领域的动作尤为引人注目。天通卫星移动通信系统由电信独家运营,并率先推出手机直连卫星服务。这一布局不仅填补了地面网络覆盖的空白,更在应急通信、海洋渔业、野外作业等场景中构建了独特的竞争壁垒。
基础电信业务的“基础”二字,正在被赋予新的内涵:它不仅是日常通信的保障,更是国家应急体系、边远地区覆盖和特殊行业通信的底线支撑。这种战略纵深是纯互联网企业难以复制的,也是电信相较于移动的差异化优势之一。
四、算力网络:下一场基础军备竞赛
如果说5G和千兆光网是“连接”的基础,那么算力网络就是“计算”的基础。中国电信明确提出“算力时代”的战略判断,在全国布局“2+4+31+X”的算力基础设施,并推动“东数西算”工程落地。基础电信业务的外延,正从“连接”扩展到“连接+计算+智能”。
在这一赛道上,电信与移动几乎站在同一起跑线,而电信凭借天翼云的先发优势和云网融合的体制协同,具备了一定的领跑身位。算力网络的建设周期长、投资大,但一旦形成规模,将深刻改变基础电信业务的收入结构——从流量费转向算力服务费,从To C主导转向To B与To C双轮驱动。
##
“电信憋大招”并非虚言,但其大招的精髓不在于某个单点突破或短期排名超越。赶超移动只是外在的衡量标尺,真正的战略主线是基础电信业务的全面升级:从被动管道到主动智能底座,从连接服务到云网算一体,从城市覆盖到空天地海全域保障。这是一场关于基础设施能力、融合创新能力和战略耐力的长跑。当基础电信业务的价值被重新定义,行业竞争的游戏规则也将随之改写。谁能在这一轮基础能力的重塑中占据制高点,谁才真正握有下一个十年的入场券。
如若转载,请注明出处:http://www.lrdgswi.com/product/13.html
更新时间:2026-11-01 01:39:00